Avertissement. Cet article est publié à titre informatif uniquement et ne constitue en aucun cas un conseil financier, juridique ou fiscal. Il s'appuie sur des expériences concrètes et des connaissances professionnelles afin de vous aider à mieux comprendre vos décisions financières.
Mis à jour le mercredi 5 août 2026
Cette discussion n'a pas commencé avec des célébrités.
Tout a commencé avec la vie réelle — dans mon article « Mon argent, ma tante, mon ami », où j’ai examiné comment les demandes d’argent de la part de nos proches peuvent, à leur insu, nuire aux relations, à la confiance et au sentiment de sécurité affective.
J'ai alors pris conscience d'une chose encore plus profonde :
le problème ici n'est pas une question de montants.
Il s'agit plutôt du sentiment d'avoir droit à la réussite d'autrui.
Que vous soyez un sportif de niveau international ou que vous gagniez simplement plus que votre entourage, le schéma est le même.
Le point de vue des hauts salaires : quand le succès ne vous appartient plus
Au plus haut niveau, les droits financiers sont visibles — et consignés publiquement.
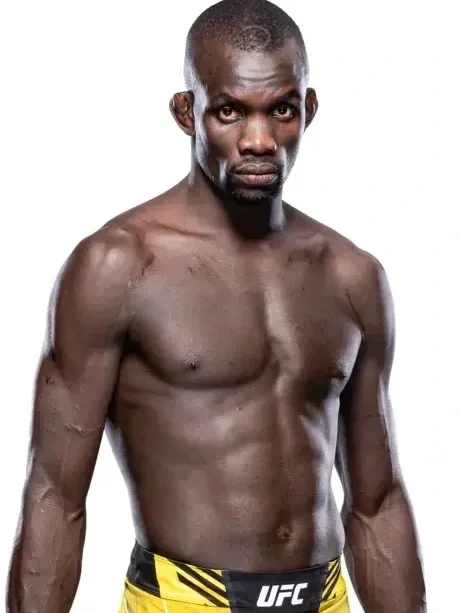
Themba Gorimbo (UFC) — CNN African Voices
Le combattant zimbabwéen de l'UFC, Themba Gorimbo, s'est confié avec une honnêteté saisissante à Larry Madowo, de CNN, dans le cadre de l'émission « African Voices », expliquant pourquoi il avait rompu tout lien avec sa famille.
« Ma famille se sent en droit de… Elle a l’impression que ma réussite, c’est aussi la sienne. C’est ça, le mot : le sentiment d’avoir des droits. »
Il est allé plus loin :
« J'aime ma famille, même si je suis loin d'elle. Si je passe mon temps à discuter avec les membres de ma famille, je n'atteindrai pas mon objectif. »
Et concernant la pression financière :
« On nous fait chanter pour qu’on ne puisse pas dire non. La « taxe noire » existe bel et bien. On ne peut pas dire non à quelqu’un qui nous demande de l’argent. »
Bien qu'il soit devenu le premier Zimbabwéen à remporter un combat à l'UFC en 2023, ce succès ne lui a pas apporté de soulagement, mais a suscité des attentes.
« Personne au Zimbabwe ne m'a soutenu. Pas même ma propre famille. J'ai poursuivi ce rêve tout seul. »
C'est un exemple éloquent qui montre comment la pression familiale s'intègre à votre écosystème financier, que vous le vouliez ou non.
→ Comprendre votre écosystème financier
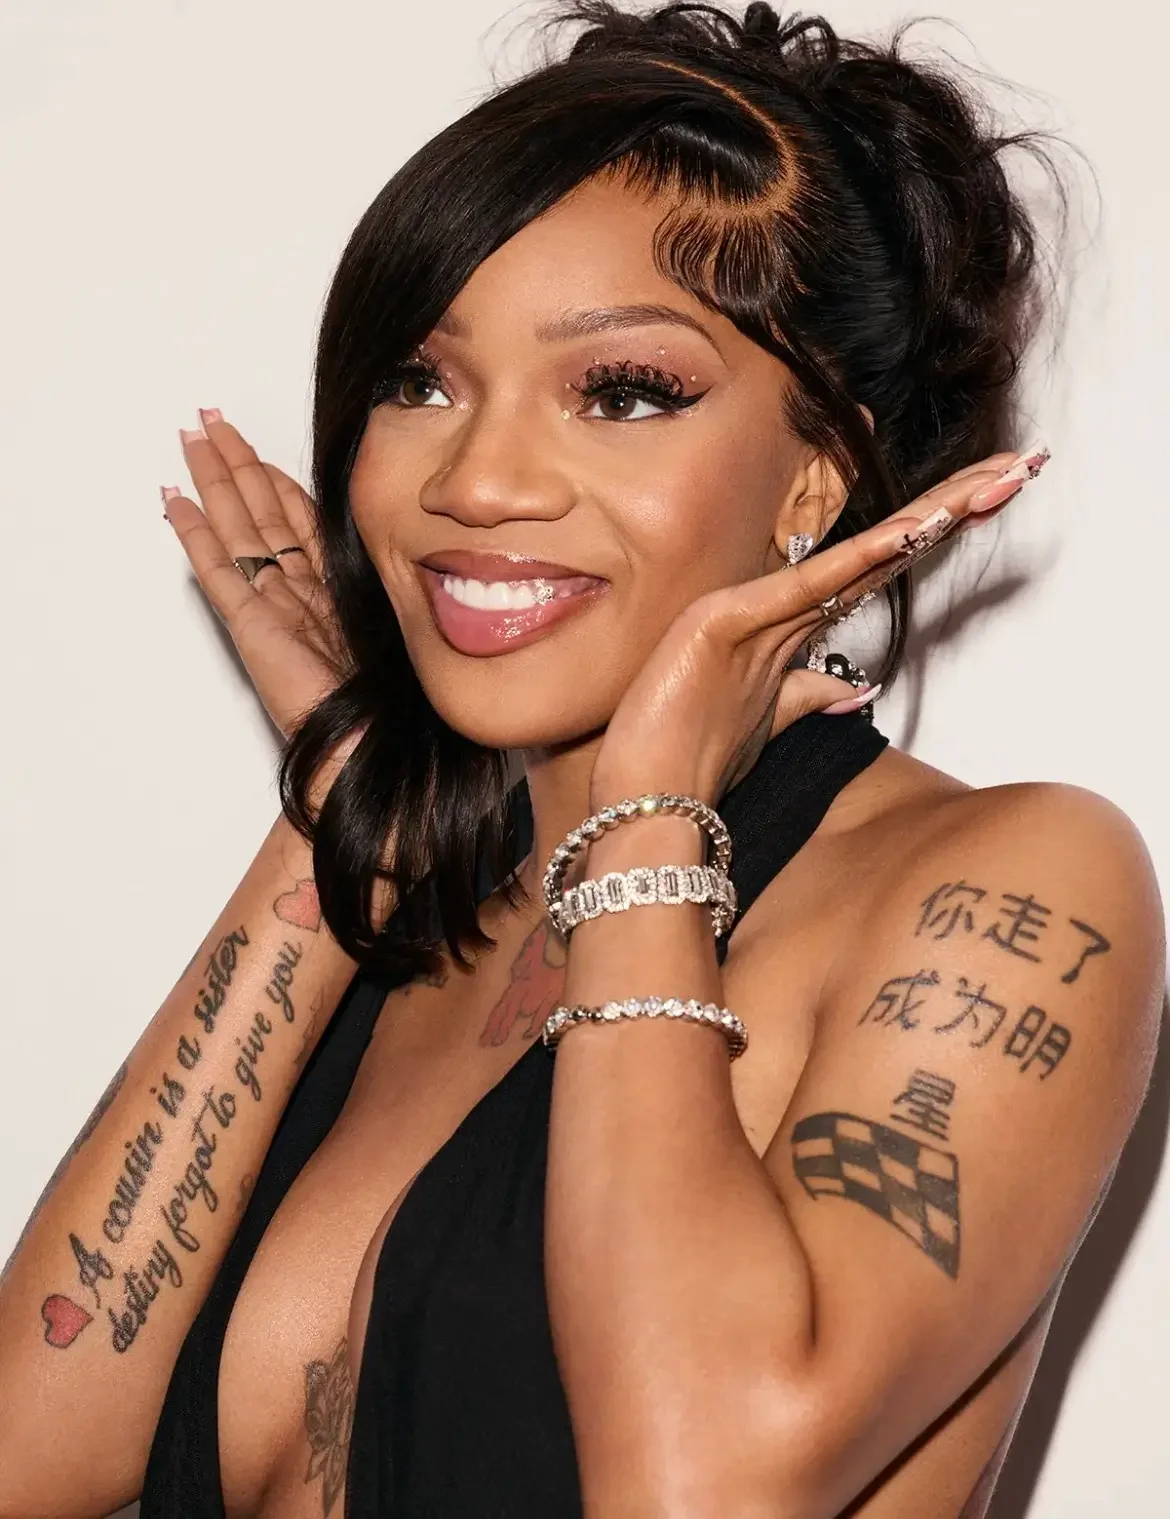
Quand le sentiment d'avoir des droits devient public : l'exemple de GloRilla
Cette pression ne se limite pas à des sportifs comme Themba Gorimbo. Elle se manifeste désormais au grand jour avec la rappeuseGloRilla.
L'artiste originaire de Memphis a récemment fait l'objet d'une vague de critiques sur Internet après qu'un membre de sa famille l'a accusée de ne pas apporter un soutien financier suffisant. Ces accusations portent sur des besoins quotidiens — loyers impayés, petits prêts, dépenses courantes — mais le message sous-jacent est bien connu :parce qu'elle a réussi, on attend d'elle qu'elle subvienne aux besoins de tout le monde.
Ce qui rend cette histoire particulièrement révélatrice, c’est le parcours de GloRilla. Elle a toujours parlé ouvertement de son enfance dans une extrême pauvreté, aux côtés de ses neuf frères et sœurs : ils dormaient sur des matelas gonflables, sur les bancs d’église, et vivaient dans un hôtel avec leur père. Grâce à la musique seule, elle s’est bâti une carrière qui lui a permis de sortir de ces conditions de vie.
Mais dès que le succès s'est manifesté, le discours a changé.
Une personne a réussi — donc tout le monde devrait en profiter.
Les détails peuvent varier, mais le schéma reste le même : la réussite devient un bien commun, les limites sont remises en question et les dynamiques familiales privées se transforment en droits revendiqués publiquement.
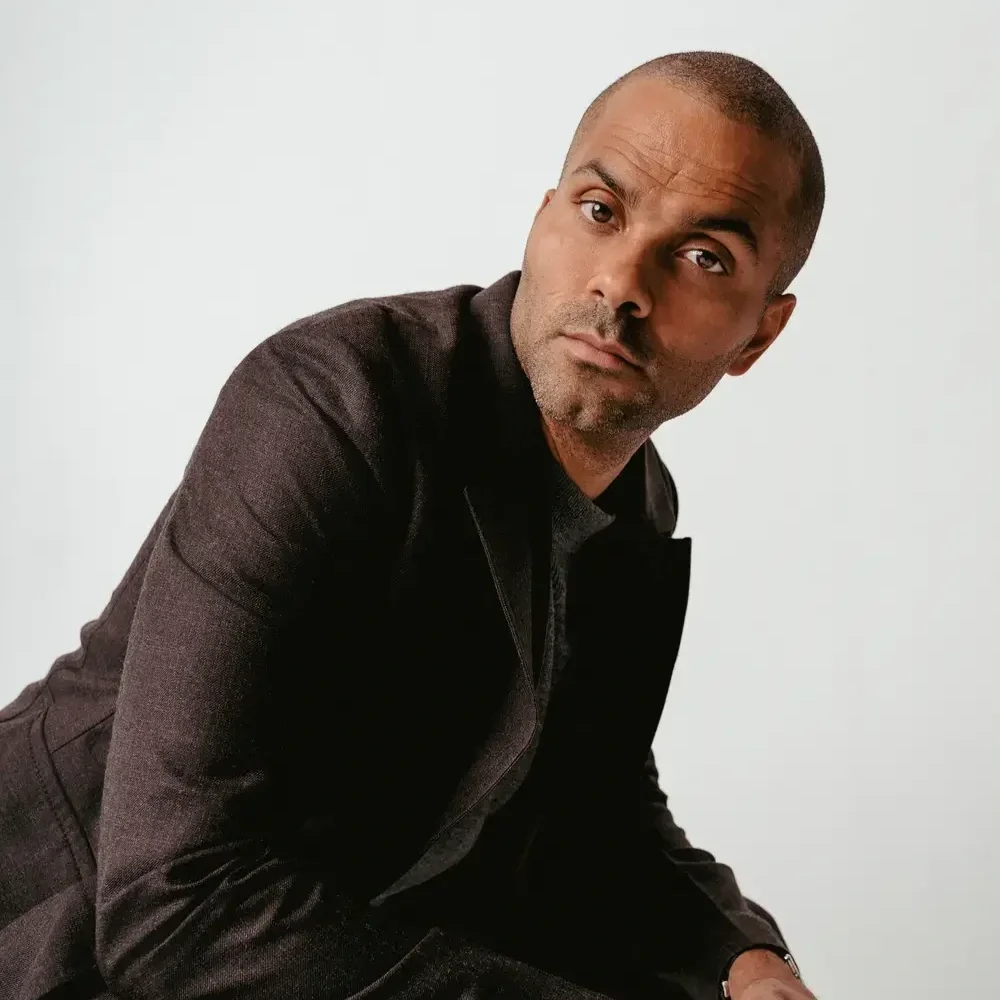
Tony Parker — Podcast Fracture (France)
L'ancien champion de la NBA Tony Parker a évoqué une situation similaire dans le podcast « Fracture ».
« Quand l’argent arrive, certains pensent que tout est normal.
Donner 10 000 €, prendre un avion privé, comme si c’était un droit acquis. »
(Traduction : Quand l'argent arrive, certaines personnes pensent que tout est normal. Donner 10 000 €, prendre un jet privé… comme si c'était un droit.)
Parker explique pourquoi il a appris à dire « non » et pourquoi il a su garder les pieds sur terre dès le début de sa carrière : pour se construire des bases solides avant de donner.
Non pas parce qu’il manquait de générosité.
Mais parce que les dons non structurés sapent les fondations.
C'est précisément pour cette raison qu'une gestion budgétaire ciblée n'est pas une question de restriction, mais de protection.
→ Établir un budget avec un objectif précis
Ce que ces récits révèlent
Malgré des parcours professionnels différents, le message est le même :
Le succès devient collectif
Les limites deviennent négociables
L'argent devient accessible par défaut
Et voici le malentendu qui cause le plus de dégâts :
Gagner de l'argent ne signifie pas que l'on a de l'argent.
Vous devez tout de même payer :
impôts
loyer ou prêt immobilier
factures
investissements à long terme
planification future
Un revenu plus élevé ne fait pas disparaître la réalité.
Il accroît les responsabilités.
Cette distinction est essentielle lorsque vous apprenez à établir votre budget pour l'année suivante, en particulier en cas de pressions extérieures.
→ Comment préparer votre budget pour l'année prochaine : un guide pratique et axé sur les objectifs
La réalité du quotidien : « C'est toi le riche ici »
Maintenant, oubliez la célébrité.
Pas besoin d'être un combattant de l'UFC ou un champion de la NBA pour vivre cette expérience.
Dans de nombreuses familles, la pression pèse sur :
la personne dont les revenus sont libellés en euros ou en dollars
celui qui vit à l'étranger
celui qui a un emploi stable
celui qui gagne plus que l'autre
Tout à coup, c'est toi qui es riche.
Non pas parce que vous êtes riche —
— mais parce que quelqu’un d’autre gagne moins que vous.
C'est là que le sentiment d'avoir « droit à quelque chose » commence discrètement à influencer vos décisions financières — souvent à votre insu.
Gagner de l'argent ne signifie pas que l'on a de l'argent
Vos revenus ne correspondent pas à votre épargne.
Votre salaire ne correspond pas à votre disponibilité.
Vos revenus ne correspondent pas à votre liberté.
Lorsque vous faites un don sous la pression :
Vous essayez de construire.
Vous prenez du retard.
Vous subissez un recul financier.
C’est pourquoi il est important d’apprendre à gérer son budget au mieux et à Budgéter avec Intention — surtout lorsque d’autres se sentent en droit de prétendre à vos revenus.
→ La meilleure façon de gérer son budget : 5 méthodes de gestion budgétaire et comment s'y prendre Budgéter avec Intention
Plus de revenus, plus de droits — et non pas plus d'éducation
On entend souvent dire :
« Si je leur donne accès à mon argent, ils comprendront ce qu’est l’argent. »
L'accès ne suffit pas à garantir l'éducation.
Il n'enseigne pas :
planification
limites
développement durable
Au contraire, cela peut renforcer la dépendance.
Les décisions financières ne s'inscrivent pas dans le vide : elles sont influencées par les personnes, les pressions et les attentes.
→ Comprendre votre écosystème financier
Lorsque la pression reste la même malgré un salaire inférieur
Le sentiment d'avoir des droits ne disparaît pas lorsque les revenus baissent.
Cela devient plus dangereux.
Vous pouvez tout de même être perçu comme riche — simplement parce que vous gagnez plus que les autres — alors que votre marge d'erreur est plus réduite.
C'est ainsi que la pression financière se transforme en tension émotionnelle, et c'est pourquoi les discussions sur l'argent sont souvent les plus difficiles avec ceux que nous aimons.
→ Discussions « d’oreiller » sur l’argent — Des conversations financières sincères au sein du couple
Le coût de l'accessibilité financière sur la santé mentale
Des attentes financières constantes peuvent entraîner :
l'angoisse liée à l'argent
se sentir coupable quand on dit « non »
stress avant les moments en famille
l'épuisement professionnel déguisé en générosité
Lorsque les contraintes financières se mêlent aux liens affectifs, le prix à payer est rarement visible, mais profondément ressenti.
C'est souvent là que l'amour, la loyauté et les finances s'affrontent.
→ Crazy in Love — Quand l'amour s'achève et que l'argent prend le relais
Pourquoi établir un budget ciblé, c'est avant tout se protéger
« Budgeting with Purpose » ne se résume pas à un simple suivi des dépenses.
Il s'agit de :
protéger votre avenir
repérer les fuites financières invisibles
Comprendre la pression émotionnelle
construire des frontières durables
Établir un budget, ce n'est pas dire « non » aux autres.
C'est dire « oui » à la durabilité.
→ Établir un budget avec un objectif précis
Conclusion
Le succès ne signifie pas l'absence de limites.
Gagner de l'argent n'est pas une obligation.
La générosité ne devrait jamais vous coûter votre santé.
Que vous soyez une personnalité publique ou la personne qui gagne le plus dans la salle :
Tu as le droit de construire sans te laisser épuiser.
Tu as le droit de gagner ta vie sans être sous la coupe de quelqu’un.
Tu as le droit de dire « non » sans avoir à expliquer toute ta vie.
Ce n'est pas de l'égoïsme.
C'est gérer son budget de manière réfléchie.
Commencez à établir un budget ciblé — Des outils gratuits sont désormais disponibles
« Établir un budget avec un objectif précis » ne se limite pas à un simple suivi des dépenses. Cela vous aide à comprendre votre situation financière, à identifier vos angles morts et à y voir plus clair à long terme.
Deux outils gratuits sont désormais disponibles pour vous aider à vous lancer :
Gratuit Suivi Budgétaire
L'Suivi Budgétaire AfroBudgetinGirl vous aide à y voir plus clair dans vos finances, à établir des prévisions mensuelles ou annuelles, à suivre vos dépenses ponctuelles et à hiérarchiser vos actions à l'aide de la matrice de priorité des actions.
Extrait de « 200 Questions » d'guide pratique (gratuit)
Certains risques financiers n'apparaissent pas dans les tableurs. Cet extrait de « guide pratique » vous aide à mettre au jour vos angles morts, à comprendre ce qui motive vos décisions et à traduire ces informations en chiffres à l'aide de votre budget.
👉Téléchargement gratuit : Suivi Budgétaire et guide pratique Extrait
La session « Money Design » (Se rassembler)
Ces outils vous présentent la « Money Design Session » : une méthode pratique pour cartographier votre écosystème financier, identifier des tendances et consolider vos bases de manière réfléchie.
Voici la marche à suivre :
Énumérez tous les aspects de votre environnement financier, de la famille au travail, en passant par la culture et les médias.
Analysez l'influence de chacun d'entre eux sur votre état d'esprit, vos habitudes et vos objectifs.
Identifier les schémas récurrents et les angles morts.
Renforcez vos bases en mettant votre argent au service de vos véritables objectifs.
C'est ainsi que la gestion budgétaire devient un outil d'orientation — et non une contrainte.
Vous souhaitez bénéficier d'un accès anticipé ?
La Masterclass « Budgeting with Purpose » est en cours d'élaboration.
👉 Abonnez-vous pour recevoir :
des conseils pratiques pour mener une vie réfléchie, tant sur le plan financier que personnel
Je m'appelle AfroBudgetinGirl, et voici mon journal intime — où chaque histoire compte, car votre histoire compte.
En m'appuyant sur des expériences concrètes et des enseignements tirés de la vie réelle, je vous aide à remettre en question, à planifier et à sécuriser votre parcours financier.
La culture financière ne se résume pas à des chiffres : elle concerne aussi les limites, le courage et le respect de soi.
Alors, la prochaine fois que quelqu'un vous dira : « Tu peux m'aider ? », posez-vous la question suivante : est-ce que cela va l'aider… ou me nuire ?
Avertissement. Ce contenu est publié à des fins éducatives et informatives uniquement. Il s'appuie sur une combinaison des éléments suivants :
expérience vécue
expérience professionnelle dans le domaine de la finance et de la fiscalité
des situations réelles observées ou racontées en toute confiance
Certains détails peuvent avoir été modifiés afin de préserver la vie privée, mais les enseignements qui en découlent restent valables. Ce contenu ne constitue en aucun cas un conseil financier, d'investissement, fiscal ou juridique, et ne doit pas se substituer à un conseil professionnel adapté à votre situation particulière. Chaque situation financière est unique. Ce qui a fonctionné — ou n'a pas fonctionné — dans un contexte donné peut ne pas s'appliquer à un autre. Vous devez toujours tenir compte de votre situation personnelle, de vos responsabilités et de vos objectifs avant de prendre des décisions financières. Cette plateforme est conçue pour vous aider à :
réfléchir
sensibiliser
identifier les éventuels angles morts financiers
👉 Ne remplace pas les conseils professionnels personnalisés.