Avertissement. Cet article est publié à titre informatif uniquement et ne constitue en aucun cas un conseil financier, juridique ou fiscal. Il s'appuie sur des expériences concrètes et des connaissances professionnelles afin de vous aider à mieux comprendre vos décisions financières.
Last Update : Thursday 29th October 2026
Une conversation franche sur les raisons pour lesquelles vous avez l'impression que votre budget est serré
Si vous vous êtes déjà retrouvé perplexe en examinant votre budget — non pas parce que vous dépensez trop, mais parce que vous avez l'impression que l'argent manque toujours, même en faisant tout « comme il faut » — cet article est fait pour vous.
De nombreux conseils en matière de gestion budgétaire commencent par la même phrase :
« Arrêtez d’acheter du café. »
« Résiliez votre abonnement à la salle de sport. »
« Renoncez aux petits plaisirs. »
Mais soyons honnêtes.
Votre café au lait espagnol hebdomadaire n’est pas la raison pour laquelle vous avez l’impression que vos objectifs tardent à se concrétiser.
Votre abonnement à la salle de sport ne compromet pas votre avenir financier.
Vos moments de bonheur — ceux pour lesquels vous avez prévu un budget — ne sont pas la source de votre stress financier.
Il se passe autre chose, et cela n'a rien à voir avec ta discipline.
Qu'est-ce qui vous donne réellement l'impression que votre budget est serré ?
Ce n'est pas ton café.
Ce sont ces pressions invisibles que la plupart des budgets négligent :
Les coûts fixes augmentent plus rapidement que les revenus
Des attentes sociales que vous n'avez pas choisies consciemment
Les responsabilités familiales qui ne sont pas facultatives
Des repères en matière de mode de vie qui ont discrètement évolué
Les obligations financières qui n'apparaissent pas dans les modèles de budget simples
Si vous avez l'impression que votre budget est serré, ce n'est pas parce que vous manquez de discipline —
— mais parce que vous devez composer avec un système plus complexe qu'il n'y paraît.
Je suis passée par là. Il y a eu des moments où je gérais mon budget avec rigueur, où je notais toutes mes dépenses… et où j’avais quand même l’impression de ne pas avancer. Ce sentiment de désorientation est bien réel. Et ce n’est pas parce que tu échoues.
C'est exactement pour cela que j'enseigne la gestion budgétaire ciblée, un système qui va au-delà des simples dépenses — car votre budget n’existe pas en vase clos, il s’inscrit dans un écosystème concret. Qu’est-ce que j’entends par « Budgeting with Purpose » ?
Établir un budget de manière réfléchie, c'est :
comprendre votre situation financière, et pas seulement vos dépenses
adapter vos dépenses à vos véritables priorités
créer un système qui reflète votre vie — et non un modèle générique
Il ne s'agit pas ici d'opinions. Ce n'est pas seulement une impression : c'est une réalité que beaucoup de gens découvrent lorsqu'ils commencent à aller au-delà des conseils de gestion budgétaire superficiels.
Ce n’est pas ce que tu dépenses qui te donne l’impression d’être fauché : c’est ce que ton système t’impose qui te donne l’impression d’être coincé.
Analysons cela clairement, afin que vous puissiez comprendre ce qui se passe réellement et commencer à mettre en place un système financier qui soit véritablement adapté à votre vie.
1. Ce n'est pas votre « Spanish Latte » qui pose problème
Commençons par ce que tout le monde adore pointer du doigt : le latte.
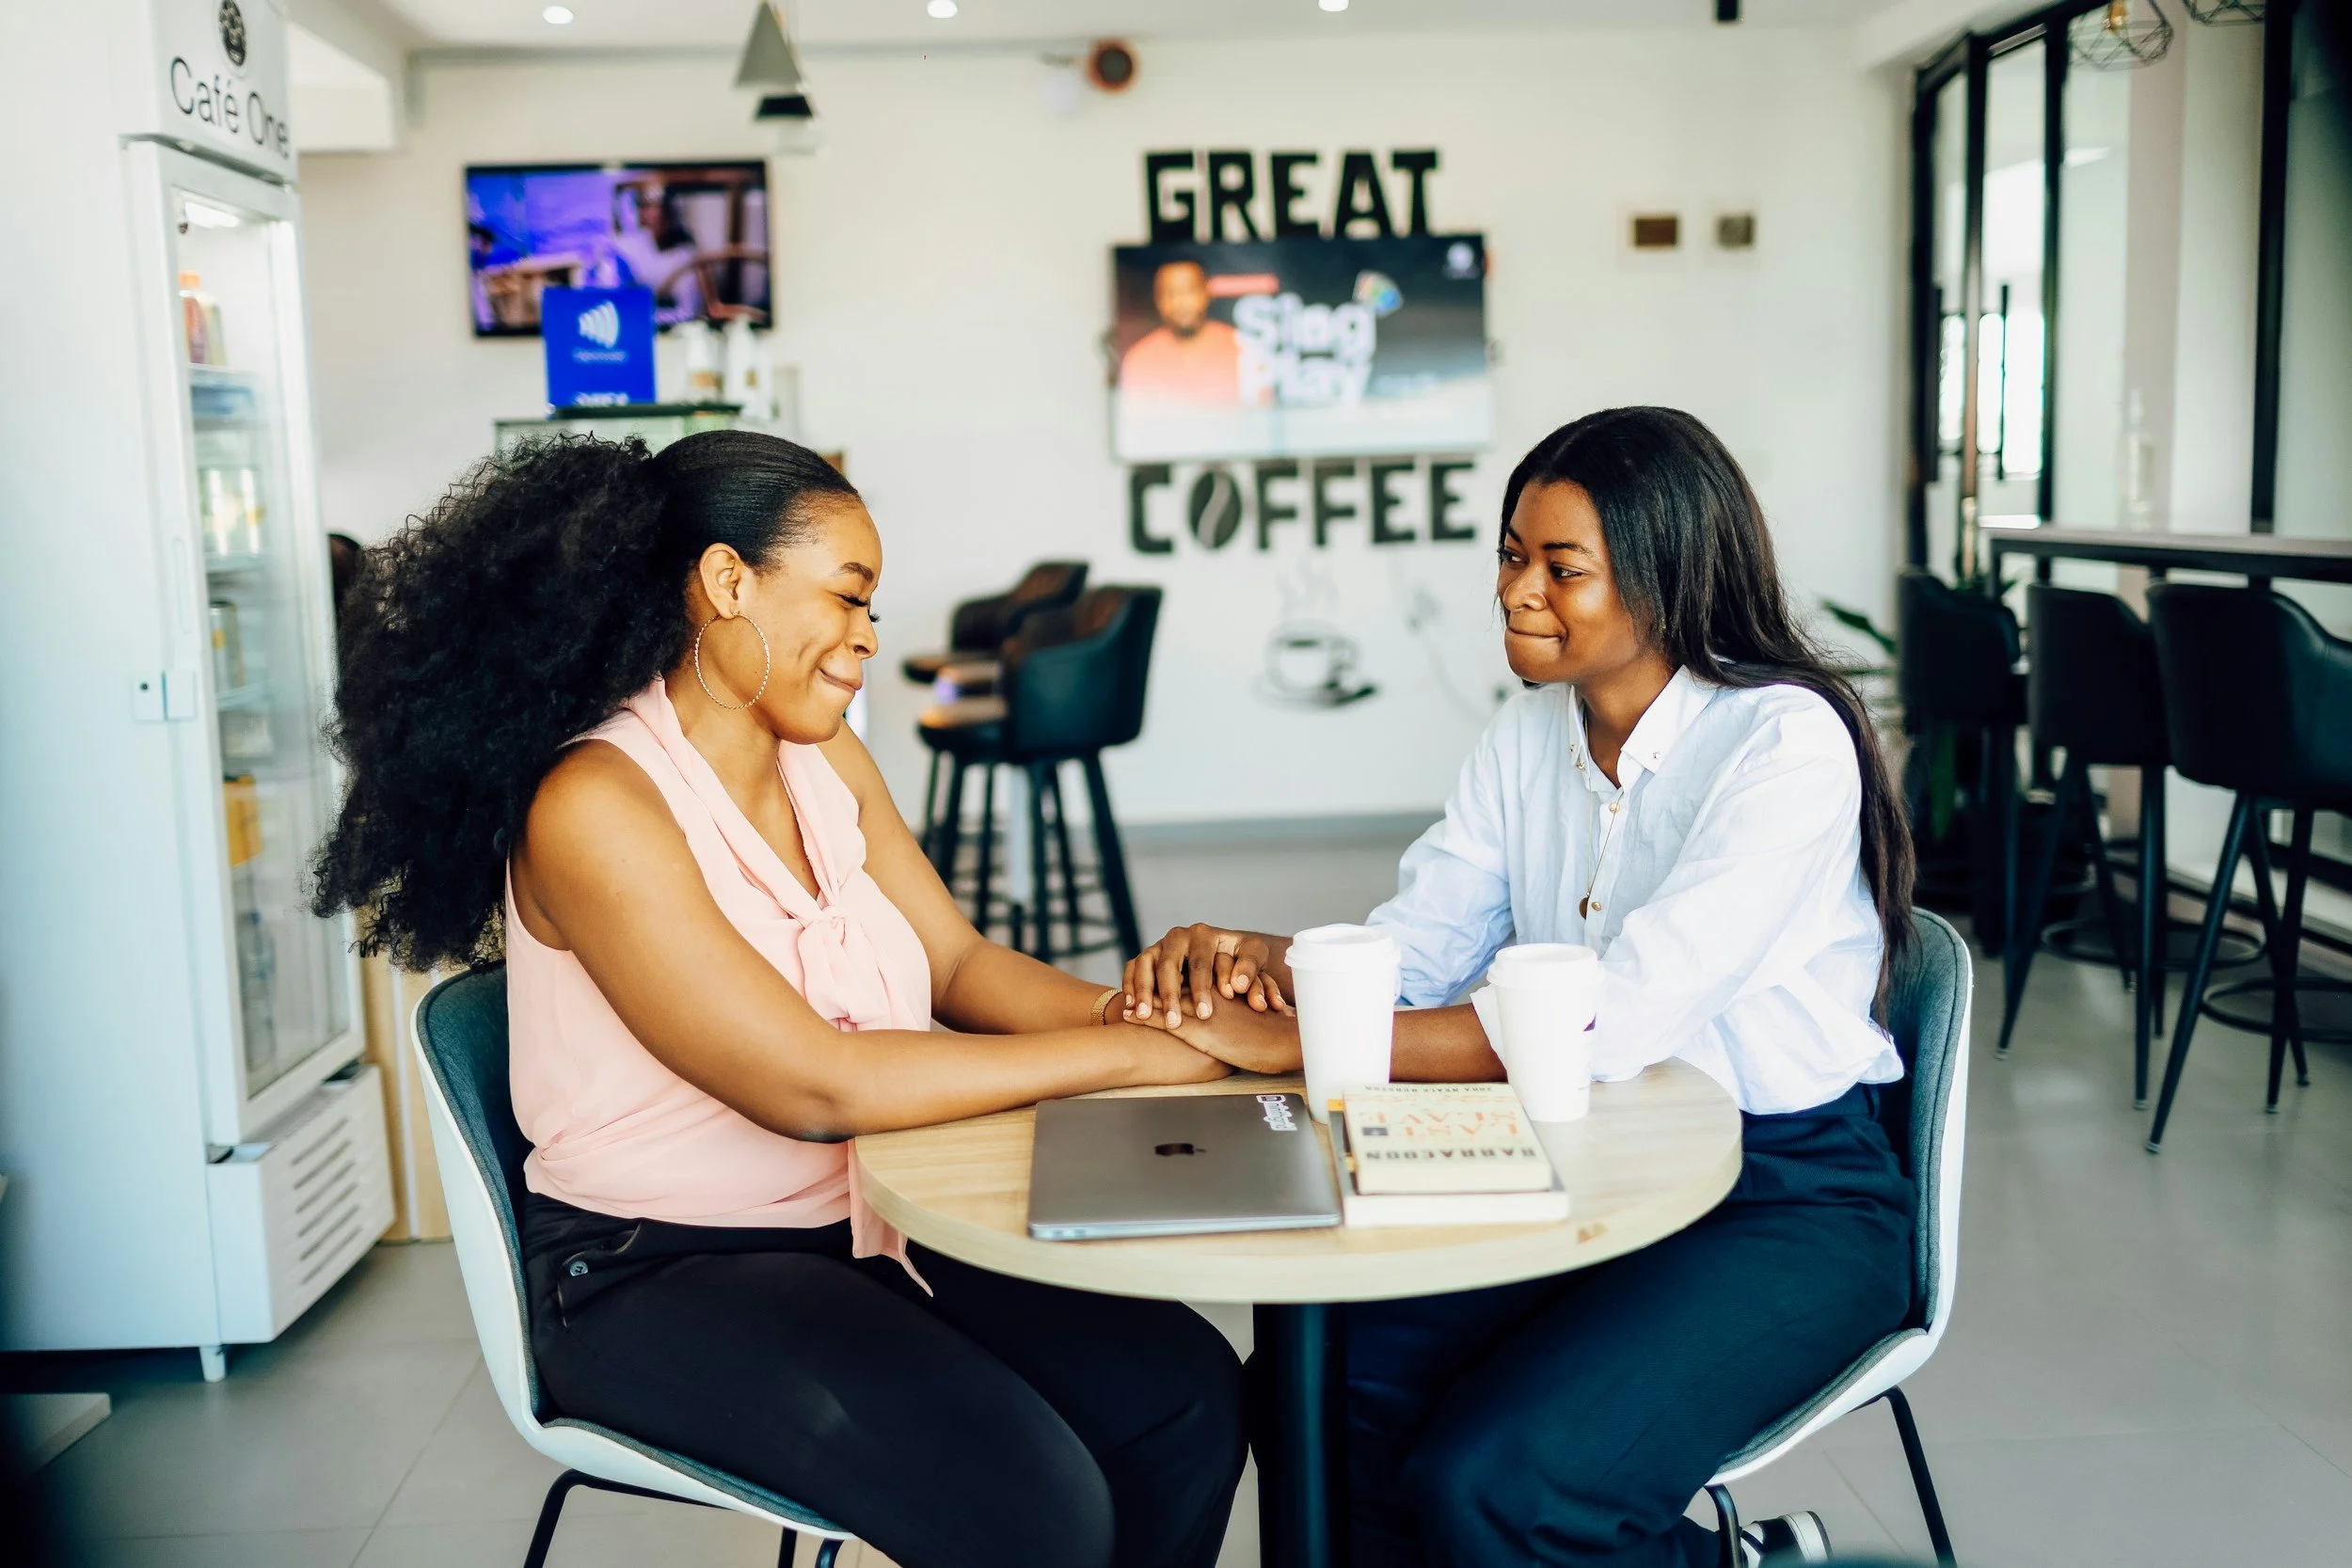
Si quelqu’un achète chaque matin, sans y penser, un café simple à 5 £, oui, ça peut finir par faire une somme. Mais si, une fois par semaine, vous vous asseyez avec un ami, que vous savourez un latte espagnol, que vous discutez, que vous respirez, que vous renouez le contact…
Ce n'est pas un mauvais choix financier. C'est un moment de joie qui a toute sa place dans votre budget.
Réduire ses petits plaisirs pour « faire des économies » n’est pas une solution viable — surtout pour ceux qui gèrent déjà leur argent avec soin et discernement. Ce n’est pas parce que vous vous accordez des petits plaisirs que vous êtes fauché.
Si vous souhaitez comprendre comment la joie s'intègre dans un plan financier durable, ce sujet est abordé en détail dans l'article « La meilleure façon d'établir un budget : 5 méthodes de budgétisation et comment y parvenir »( Budgéter avec Intention ).
2. Le logement : la force silencieuse à l'origine des pressions budgétaires
Le logement est l'une des dépenses les plus importantes qui déterminent votre situation financière — et il a considérablement évolué.
À Londres, le loyer mensuel moyen d'un appartement d'une chambre s'élève désormais à 2 050 £ (Foxtons, 2024).
Celui d'un appartement de deux chambres se situe plutôt entre 2 900 £ et 3 200 £.
L'achat d'un bien immobilier implique un prix moyen de 539 000 £ (ONS, 2024).
À Dubaï, le loyer annuel d'un appartement d'une chambre s'élève en moyenne à 92 000 AED, soit environ 20 000 £.
Quant aux prix de l'immobilier, ils commencent souvent autour de 1,9 million d'AED (environ 400 000 £).
Ces chiffres ne sont ni des opinions ni des exagérations. Ce sont des données.
Et ils expliquent pourquoi beaucoup de gens — même lorsqu’ils gèrent leur budget avec rigueur — ont du mal à joindre les deux bouts.
Votre latte espagnol n'a rien à voir avec ces coûts.
C'est le logement qui en fait les frais.
Le logement est un pilier essentiel de ce que j'appelle votre « écosystème financier » — un concept que j'explique étape par étape dans l'article « Comprendre votre écosystème financier ».
3. Coût de l'alimentation : manger est devenu cher
Les courses alimentaires constituent un autre domaine dans lequel votre écosystème a une incidence sur vos finances.
Au Royaume-Uni, une famille de quatre personnes dépense aujourd’hui entre 110 et 150 livres sterling par semaine en courses (NimbleFins, 2024). Cela représente près de 500 à 600 livres sterling par mois pour des produits alimentaires de base, sans compter les produits de luxe.
À Dubaï, une famille de ce type dépense facilement entre 900 et 1 200 AED par semaine, soit environ 200 à 260 £.
Ce n’est pas votre imagination : la pression est bien réelle. Même l’alimentation — la dépense la plus indispensable — est devenue un fardeau.
4. Les transports : une dépense quotidienne que beaucoup oublient de prendre en compte
Les frais de transport s'accumulent sans qu'on s'en rende compte. Un aller simple dans le métro de Londres coûte entre 2,80 £ et 3,50 £, selon la zone. Les tarifs du métro de Dubaï varient entre 3 et 7,5 AED, soit environ 0,65 £ à 1,60 £.
Que ce soit pour aller au travail, déposer les enfants à l'école, faire des courses ou prendre occasionnellement un taxi, les frais de transport représentent une dépense mensuelle non négligeable.
Ce ne sont pas de « mauvais choix ». Ce sont des besoins quotidiens.
5. La garde d'enfants : un fardeau financier pour de nombreux ménages
La garde des enfants est l'une des principales sources de stress pour les familles aujourd'hui.
À Londres, les frais de crèche à temps plein s'élèvent à environ 1 600 à 2 000 £ par mois (enquête Coram Family & Childcare). Cela équivaut à un deuxième loyer — ou à la moitié du salaire pour de nombreux ménages.
Ce n'est pas un manque d'organisation. C'est votre écosystème.
C'est aussi pour cela que, dans mon article « Comprendre votre écosystème financier », j’explique comment les jeunes générations font face à des réalités financières qui n’ont rien à voir avec celles auxquelles on nous avait préparés.
6. Santé : un aperçu mondial de la hausse des besoins essentiels
Même si vous n'êtes pas basé aux États-Unis, comprendre les tendances mondiales permet de mettre les choses en perspective.
Aux États-Unis, le coût moyen des soins de santé pour une famille de quatre personnes s'élève à 22 463 dollars par an (Milliman Medical Index, 2023). Cela représente plus de 1 800 dollars par mois, hors franchise.
Cela permet de montrer à quel point les services essentiels ont pris une place prépondérante à l'échelle mondiale.
Encore une fois, ce n'est pas un problème lié au café au lait. C'est un problème de système.
7. L'évolution des salaires n'est pas en phase avec les réalités actuelles
Voici ce que la plupart des gens ressentent profondément, même s'ils ne parviennent pas à en identifier la cause exacte.
Au Royaume-Uni, l'augmentation salariale moyenne s'est située autour de 5,6 %, alors que l'inflation a atteint 7 à 9 % ces dernières années (ONS, 2024). Même avec une augmentation, de nombreuses personnes voient leur pouvoir d'achat diminuer.
À Dubaï, les salaires ont augmenté de 2 à 4 % (Mercer Middle East, 2024), tandis que les loyers ont progressé de 15 à 22 % dans de nombreux quartiers.
Cela signifie que votre salaire ne suit pas le rythme — et que le problème ne vient pas de votre budget.
C'est précisément ce décalage qui explique pourquoi la planification à long terme est essentielle, surtout lorsque l'on s'y prend à l'avance — comme je l'explique dans « Comment préparer votre budget pour l'année prochaine : un guide pratique et axé sur vos objectifs ».
8. Les prix des voyages ont considérablement évolué — et celui-ci me touche personnellement
Les voyages constituent un autre domaine où les prix ont discrètement évolué — et pour moi, c'est une question personnelle.
Ma famille vit dans les Caraïbes. Retourner chez moi, ce n'est pas partir en vacances ; c'est retrouver mes racines émotionnelles, renouer avec ma culture et être proche des personnes qui m'ont façonnée. C'est essentiel.
Il y a quelques années, un vol Paris-Guadeloupe avec Air France coûtait entre 300 et 350 €.
Aujourd’hui, ce même trajet coûte souvent entre 850 € et plus de 1 000 €, même en basse saison.
Quand les gens disent : « Va donc voyager ailleurs », ça n'a aucun sens. On ne peut pas remplacer son chez-soi par une autre destination.
Ainsi, lorsque le coût des déplacements triple, ce n’est pas un problème de mauvaise gestion. C’est la vie qui évolue autour de vous, contrairement à votre salaire.
9. La consommation liée aux tendances : la fuite cachée de votre budget
(et pourquoi votre écosystème est important, comme nous l'avons vu dans « Comprendre votre écosystème financier »)
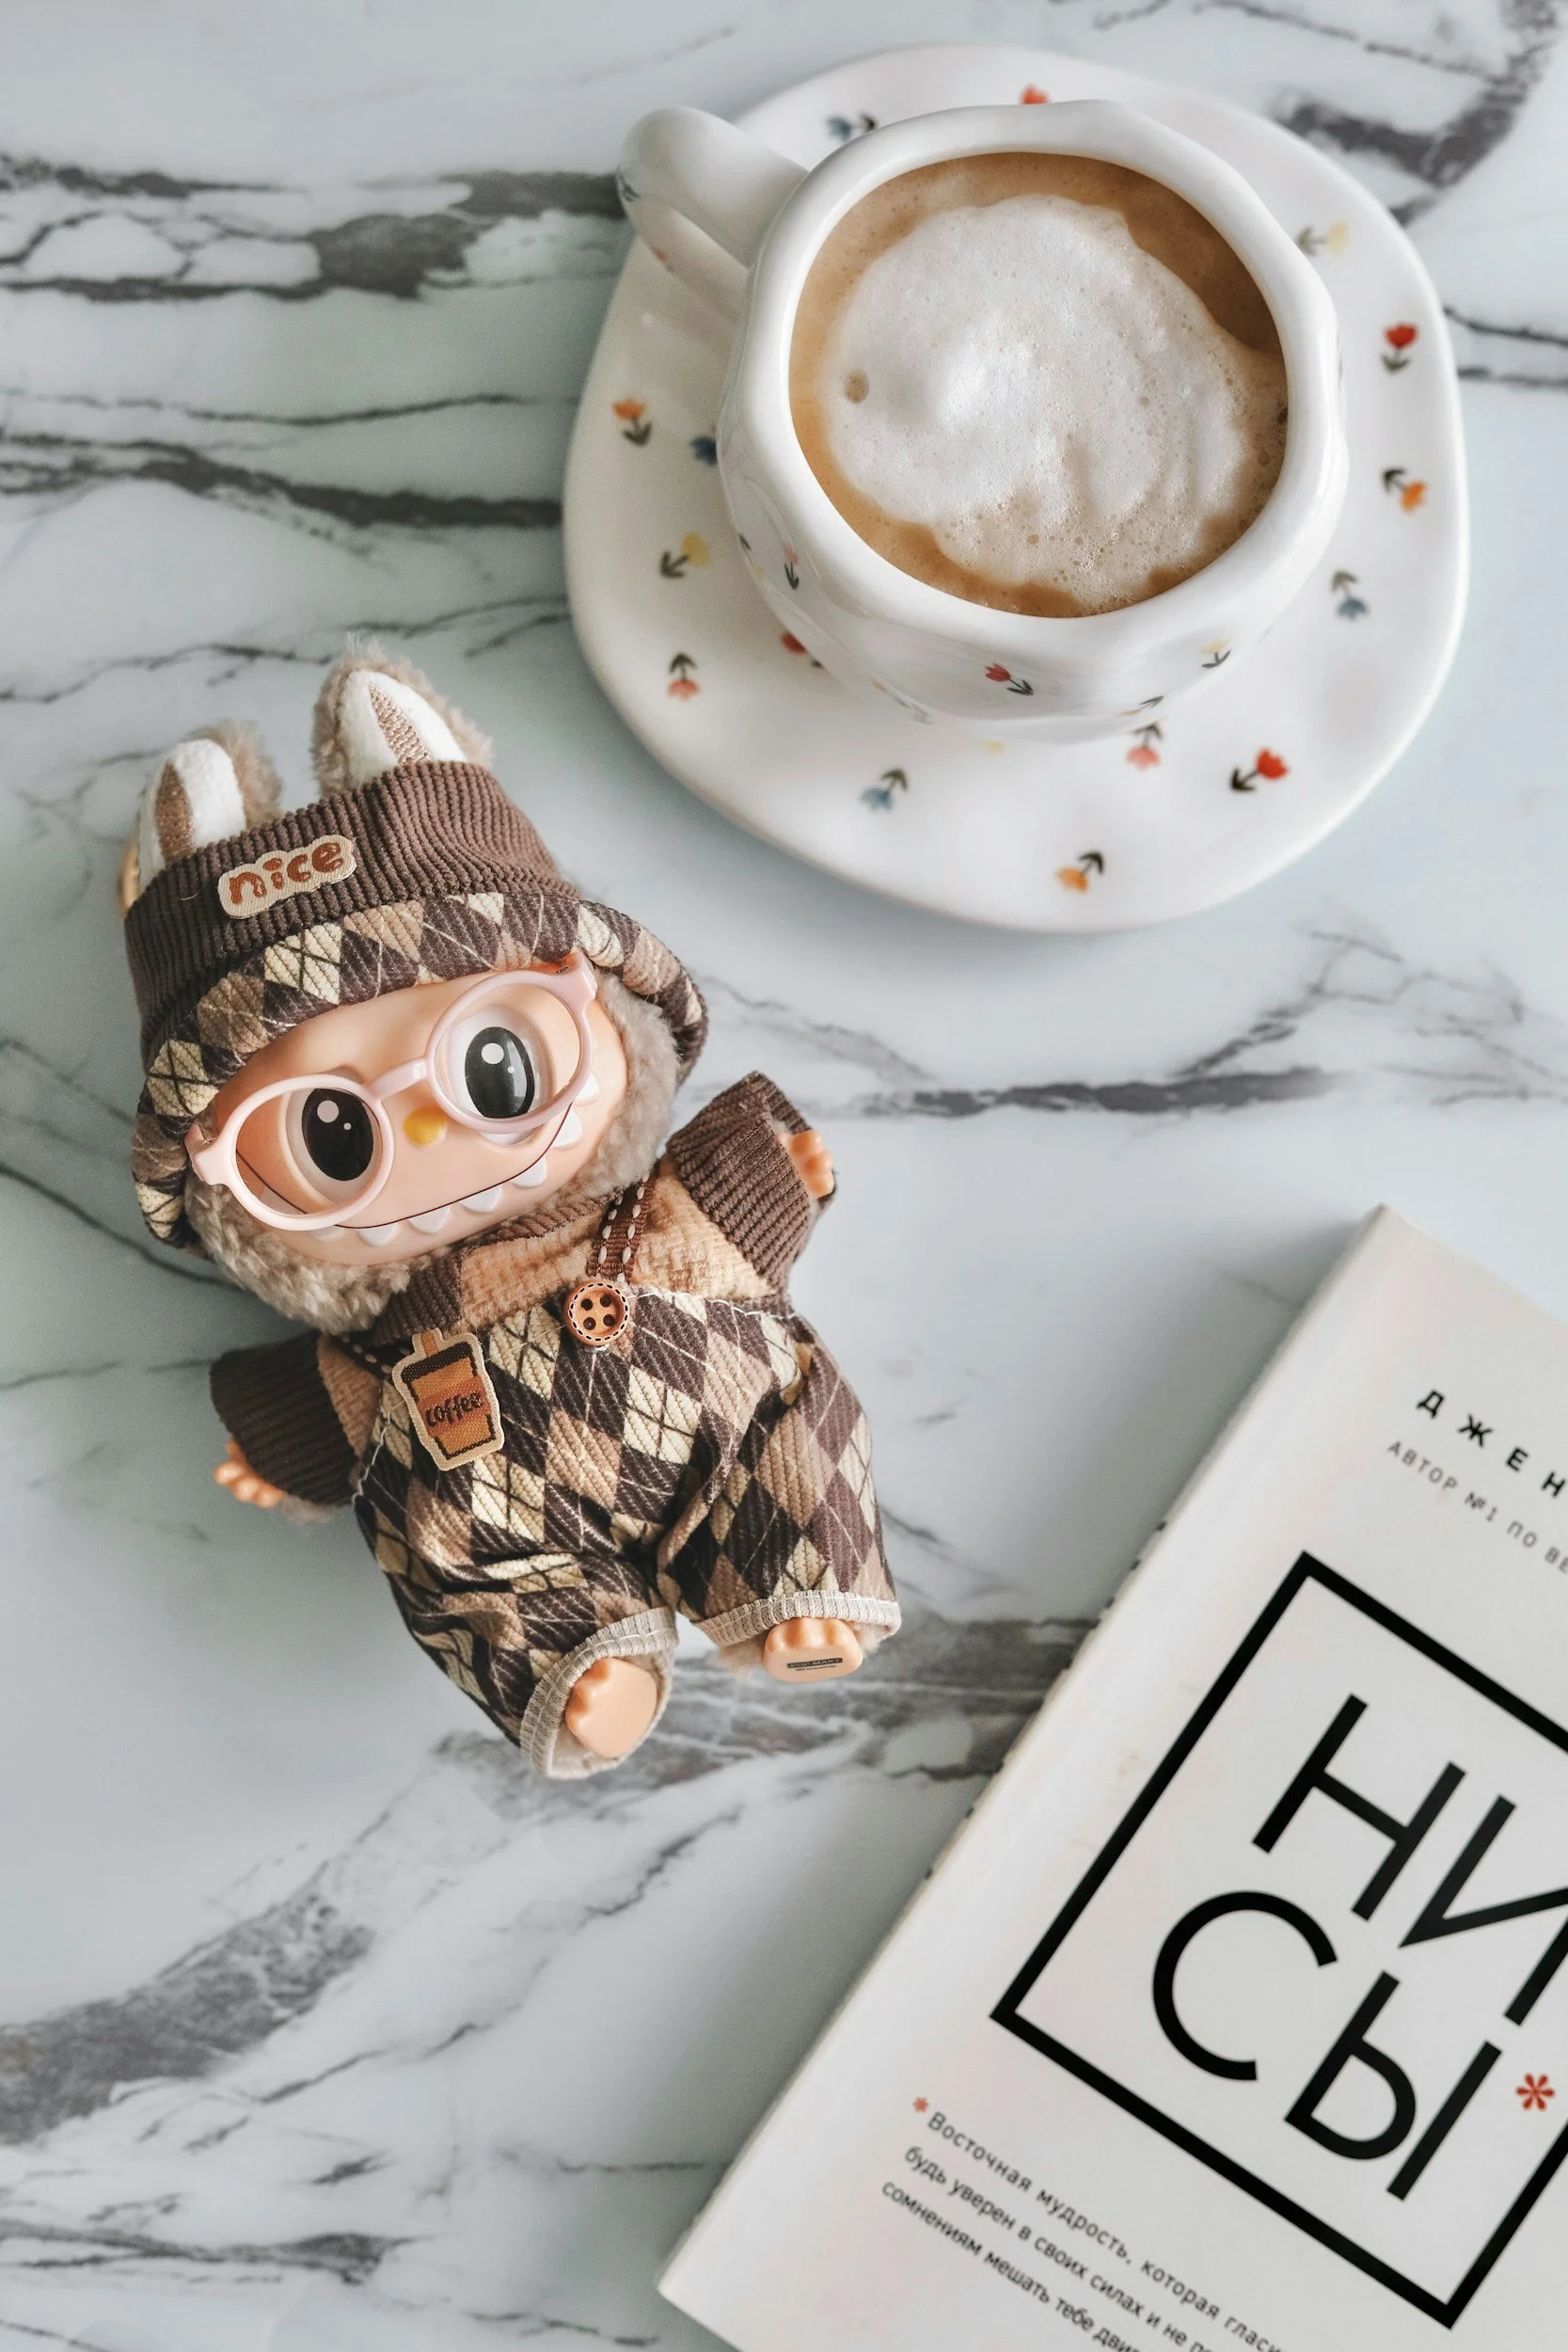
Parlons des dépenses qui mettent véritablement à mal un budget — non pas les petits bonheurs de la vie, mais la consommation dictée par les tendances.
C'est là que l'influence s'immisce dans votre écosystème financier par le biais :
la dernière poupée Labubu,
le gobelet Starbucks en édition limitée « Bear Edition »,
achats de mode éphémère chez Shein ou Temu,
et TikTok qui te font croire que tu as « besoin » de quelque chose de nouveau tous les quelques jours.
Ce genre de dépenses est rarement motivé par le plaisir : elles découlent plutôt du contexte, de la pression et des influences extérieures. C'est pourquoi il est important de bien comprendre votre environnement.
C'est pourquoi l'analyse de l'écosystème constitue le fondement de la cadre « Budgeting With Purpose » — car un comportement n’existe jamais sans contexte.
C'est aussi à cause de ce genre de pression qu'il est important d'adopter un mode de vie plus conscient — plutôt que de courir après les tendances —, un sujet que j'aborde dans Conseils pour se mettre en valeur sans se ruiner.
10. Dépenses pour le plaisir ou dépenses dictées par les tendances — Un point de vue personnel
Je vais maintenant vous parler de ma propre expérience, car c'est important.
J'ai choisi de fréquenter un studio de cyclisme en salle un peu plus cher. Non pas parce que je recherche le luxe, mais parce que je m'y sens en sécurité. Je m'y sens soutenue, encouragée et entourée d'une communauté qui m'aide à rester assidue. Cet environnement fait partie intégrante de mon bien-être.
Une de mes amies fréquente une salle de sport réservée aux femmes, car c'est là qu'elle se sent à l'aise. Ce choix est motivé par des raisons de sécurité, et non par le fait de dépenser trop.
Une autre de mes amies proches a un rendez-vous fixe tous les jeudis pour une manucure et une pédicure. C’est son « moment à elle » sacré : un rituel de soins, de réflexion et de détente. Cette heure n’a rien à voir avec le souci des apparences ; il s’agit plutôt de prendre soin de son bien-être de la manière qui lui convient le mieux.
Et puis, il y a mon moment « latte espagnol » : une fois par semaine avec mon amie. Ce moment de complicité, où l’on respire, où l’on discute, où l’on se recentre… c’est un moment que je recherche délibérément. Cela me nourrit sur le plan émotionnel.
Si vous avez l'impression que votre budget est serré alors que vous avez « tout fait comme il faut », commencez par vous ancrer dans la gestion budgétaire ciblée : pas de restriction, pas de culpabilité, mais de la clarté.
Il est impossible d'établir un budget réaliste et équilibré sans comprendre :
vos déclencheurs,
vos valeurs,
votre environnement,
vos besoins émotionnels,
et le contexte dans lequel vous vivez.
Votre environnement a bien plus d'influence sur votre situation financière qu'un latte espagnol ne pourra jamais en avoir.
If you’ve ever felt like you’re doing everything right and still not progressing, you’re not alone — I’ve experienced this personally as well. Read my own experience: 👉 My Financial Foundation: Mistakes, Lessons & Why You Don’t Need a Degree to Budget
Conclusion : votre budget n'a pas besoin d'être sanctionné, mais d'être replacé dans son contexte
Ce n'est pas un café au lait qui va te ruiner.
Vous êtes ici :
la hausse des coûts du logement,
renforcer l'accueil des enfants,
des produits alimentaires chers,
frais de transport,
une faible progression des salaires,
inflation liée aux voyages,
et les contraintes quotidiennes auxquelles vos parents ou vos grands-parents n'ont jamais été confrontés.
Si votre budget vous semble serré, ce n'est pas parce que vous manquez de discipline, mais parce que le monde a changé.
Établir un budget en toute conscience, c'est prendre en compte vos besoins, vos valeurs et votre tranquillité d'esprit. C'est comprendre votre environnement et prendre des décisions qui reflètent votre vie — et non les règles imposées par autrui.
Vos moments de joie ont toute leur légitimité. Vos dépenses réfléchies ont toute leur légitimité. Et votre situation financière mérite de la bienveillance, de l'organisation et de la clarté — et non des restrictions.
Commencez à établir un budget ciblé — Des outils gratuits sont désormais disponibles
« Établir un budget avec un objectif précis » ne se limite pas à un simple suivi des dépenses. Cela vous aide à comprendre votre situation financière, à identifier vos angles morts et à y voir plus clair à long terme.
Deux outils gratuits sont désormais disponibles pour vous aider à vous lancer :
Gratuit Suivi Budgétaire
L'Suivi Budgétaire AfroBudgetinGirl vous aide à y voir plus clair dans vos finances, à établir des prévisions mensuelles ou annuelles, à suivre vos dépenses ponctuelles et à hiérarchiser vos actions à l'aide de la matrice de priorité des actions.
Extrait de « 200 Questions » d'guide pratique (gratuit)
Certains risques financiers n'apparaissent pas dans les tableurs. Cet extrait de « guide pratique » vous aide à mettre au jour vos angles morts, à comprendre ce qui motive vos décisions et à traduire ces informations en chiffres à l'aide de votre budget.
🔗Téléchargement gratuit : extrait de « Suivi Budgétaire » et « guide pratique »
La session « Money Design » (Se rassembler)
Ces outils vous présentent la « Money Design Session » : une méthode pratique pour cartographier votre écosystème financier, identifier des tendances et consolider vos bases de manière réfléchie.
Voici la marche à suivre :
Énumérez tous les aspects de votre environnement financier, de la famille au travail, en passant par la culture et les médias.
Analysez l'influence de chacun d'entre eux sur votre état d'esprit, vos habitudes et vos objectifs.
Identifier les schémas récurrents et les angles morts.
Renforcez vos bases en mettant votre argent au service de vos véritables objectifs.
C'est ainsi que la gestion budgétaire devient un outil d'orientation — et non une contrainte.
Vous souhaitez bénéficier d'un accès anticipé ?
La Masterclass « Budgeting with Purpose » est en cours d'élaboration.
👉 Abonnez-vous pour recevoir :
des informations dès que la masterclass sera disponible
des conseils pratiques pour mener une vie réfléchie, tant sur le plan financier que personnel
Préparez votre budget en fonction de la vie que vous souhaitez mener
Je m'appelle AfroBudgetinGirl, et voici mon journal intime — où chaque histoire compte, car votre histoire compte.
En m'appuyant sur des expériences concrètes et des enseignements tirés de la vie réelle, je vous aide à remettre en question, à planifier et à sécuriser votre parcours financier.
Une gestion budgétaire réfléchie transforme votre argent en un outil au service de votre indépendance et de votre sérénité. Elle vous donne le pouvoir de dire « oui » à ce qui compte vraiment — et le courage de dire « non » à ce qui n’a pas d’importance.
Car lorsque nous planifions en ayant un objectif précis, nous ne nous contentons pas de surmonter les défis de la vie : nous en tirons notre épanouissement.
Avertissement. Ce contenu est publié à des fins éducatives et informatives uniquement. Il s'appuie sur une combinaison des éléments suivants :
expérience vécue
expérience professionnelle dans le domaine de la finance et de la fiscalité
des situations réelles observées ou racontées en toute confiance
Certains détails peuvent avoir été modifiés afin de préserver la vie privée, mais les enseignements qui en découlent restent valables. Ce contenu ne constitue en aucun cas un conseil financier, d'investissement, fiscal ou juridique, et ne doit pas se substituer à un conseil professionnel adapté à votre situation particulière. Chaque situation financière est unique. Ce qui a fonctionné — ou n'a pas fonctionné — dans un contexte donné peut ne pas s'appliquer à un autre. Vous devez toujours tenir compte de votre situation personnelle, de vos responsabilités et de vos objectifs avant de prendre des décisions financières. Cette plateforme est conçue pour vous aider à :
réfléchir
sensibiliser
identifier les éventuels angles morts financiers
👉 Ne remplace pas les conseils professionnels personnalisés.